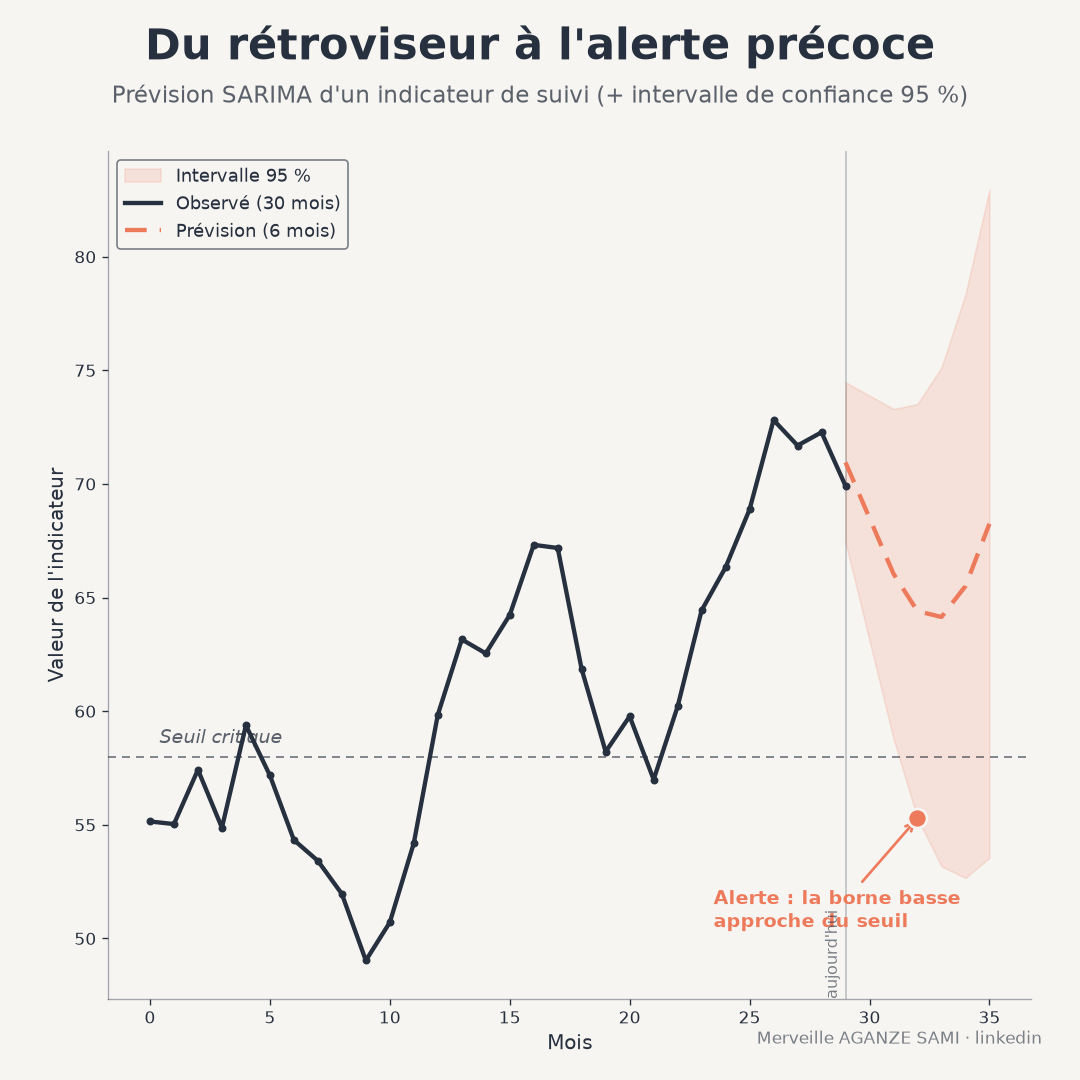
Les dispositifs de suivi produisent généralement une lecture rétrospective : ils documentent un écart une fois qu'il s'est produit. Or une série mensuelle d'indicateurs — fréquentation d'un service, volumes distribués, cas notifiés — comporte le plus souvent une structure exploitable : une tendance, une périodicité, une dépendance entre valeurs successives. Cette structure autorise une projection à court terme.
L'intérêt de cette projection n'est pas de connaître la valeur future, mais de disposer d'un délai. Si la trajectoire attendue approche un seuil de décision, l'équipe peut intervenir avant que l'écart ne soit constaté. Le suivi cesse alors d'être exclusivement descriptif.
1. Ce que le modèle représente
Un modèle autorégressif intégré à moyenne mobile décrit la valeur d'une série à partir de trois mécanismes : la dépendance aux valeurs passées, la dépendance aux erreurs passées, et une différenciation destinée à éliminer une tendance. Sa variante saisonnière ajoute ces trois mêmes mécanismes à l'échelle de la période — d'un mois de juillet au suivant, par exemple. La méthodologie d'ensemble a été formalisée dans les travaux fondateurs sur l'analyse et le contrôle des séries temporelles (Box et al., 2015).
La condition de stationnarité. Le modèle suppose une série dont les propriétés statistiques — moyenne, variance, structure de dépendance — ne dérivent pas dans le temps. Une tendance ou une saisonnalité marquée viole cette condition ; la différenciation, ordinaire puis saisonnière, la rétablit. Le nombre de différenciations appliquées constitue une hypothèse sur la nature de la série et doit être documenté, car il modifie sensiblement le comportement de la prévision à long horizon.
2. Identifier, estimer, valider
La démarche classique procède par itérations : examen des fonctions d'autocorrélation pour proposer des ordres, estimation des paramètres, puis examen des résidus. Des procédures automatiques parcourent aujourd'hui l'espace des ordres possibles en s'appuyant sur un critère d'information pénalisé, ce qui allège l'étape d'identification sans dispenser de la validation (Hyndman & Khandakar, 2008).
La sélection automatique appelle toutefois une précaution : un critère d'information compare des modèles ajustés sur les mêmes données, mais ne garantit pas la qualité de la prévision hors échantillon. Elle ne remplace donc pas les deux contrôles décrits ci-après.
3. Deux contrôles avant toute mise en service
- 1Résidus assimilables à un bruit blanc. Si les résidus conservent une structure d'autocorrélation, une part d'information exploitable n'a pas été captée par le modèle. Un test portant conjointement sur plusieurs retards permet de vérifier cette absence de structure (Ljung & Box, 1978).
- 2Évaluation sur origine glissante. Plutôt qu'un découpage unique entre période d'apprentissage et période de test, la prévision est réévaluée en avançant progressivement l'origine dans le temps. Cette procédure reproduit les conditions réelles d'usage et fournit une mesure d'erreur plus représentative.
- 3Comparaison à une référence simple. Un modèle doit être comparé à une prévision naïve saisonnière — la valeur du même mois l'année précédente. Un modèle qui ne la dépasse pas n'apporte rien, et les comparaisons de grande ampleur montrent que les méthodes simples restent difficiles à battre sur des séries courtes (Makridakis et al., 2020).
4. L'intervalle plutôt que la valeur centrale
La valeur ponctuelle d'une prévision a une probabilité négligeable d'être exacte. L'information décisionnelle réside dans l'intervalle : sa largeur exprime le degré d'incertitude et croît avec l'horizon. Un tableau de bord qui affiche une projection sans son intervalle transmet une précision que le modèle ne possède pas.
Une nuance mérite d'être signalée : les intervalles produits par les modèles de séries temporelles sont généralement plus étroits que ne le justifierait l'incertitude réelle, parce qu'ils intègrent la variabilité résiduelle mais non l'incertitude sur les paramètres estimés et sur le choix du modèle lui-même (Chatfield, 1993). Une lecture prudente consiste à traiter l'intervalle affiché comme une borne inférieure de l'incertitude.
5. Intégration dans un dispositif d'alerte
Trois choix d'implémentation déterminent l'utilité opérationnelle du dispositif. Le premier concerne la règle de déclenchement : elle gagne à porter sur la borne de l'intervalle plutôt que sur la valeur centrale, et à être définie à l'avance avec le seuil de décision concerné. Le deuxième concerne le réentraînement : un modèle réajusté à chaque actualisation des données reste adapté, à condition que les changements d'ordres soient tracés. Le troisième concerne l'horizon : il doit correspondre au délai réel de mise en œuvre d'une mesure corrective, faute de quoi l'alerte arrive trop tard pour être utile.
Un quatrième élément, souvent négligé, consiste à archiver les prévisions émises. Comparer a posteriori les projections aux réalisations constitue la seule manière d'établir la fiabilité du dispositif auprès des équipes et des partenaires.
- Longueur de série. L'estimation d'une composante saisonnière mensuelle requiert plusieurs cycles complets. En deçà de trois années, les ordres saisonniers sont mal identifiés.
- Ruptures structurelles. Un changement de protocole, une extension de couverture ou un événement exceptionnel invalident l'hypothèse de stabilité. Le modèle prolongera un régime qui n'a plus cours.
- Effet en retour. Lorsqu'une alerte déclenche une action correctrice, la série observée s'écarte de la trajectoire prévue par construction. Cet effet est souhaitable, mais il interdit d'évaluer la qualité du modèle sur les périodes où une intervention a eu lieu.
- Faibles effectifs. Sur des comptages de faible amplitude, la variabilité aléatoire domine la structure et la prévision perd sa valeur informative.
Points essentiels
- Le modèle saisonnier décrit la dépendance aux valeurs et aux erreurs passées, aux deux échelles de temps
- La sélection automatique des ordres ne dispense ni du test des résidus ni de l'évaluation hors échantillon
- Une prévision doit être comparée à une référence naïve saisonnière avant d'être adoptée
- L'intervalle porte l'information décisionnelle et sous-estime généralement l'incertitude réelle
- L'horizon utile est celui du délai de mise en œuvre d'une mesure corrective
Prévoir ne consiste pas à établir ce qui adviendra, mais à rendre visible une trajectoire probable assortie de sa marge d'erreur. La valeur de l'exercice tient au délai qu'il procure, non à l'exactitude du chiffre annoncé.
Références
- Box, G. E. P., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time Series Analysis: Forecasting and Control (5th ed.). Hoboken: John Wiley & Sons.
- Chatfield, C. (1993). Calculating Interval Forecasts. Journal of Business & Economic Statistics, 11(2), 121–135. doi.org/10.1080/07350015.1993.10509938
- Hyndman, R. J., & Khandakar, Y. (2008). Automatic Time Series Forecasting: The forecast Package for R. Journal of Statistical Software, 27(3), 1–22. doi.org/10.18637/jss.v027.i03
- Ljung, G. M., & Box, G. E. P. (1978). On a measure of lack of fit in time series models. Biometrika, 65(2), 297–303. doi.org/10.1093/biomet/65.2.297
- Makridakis, S., Spiliotis, E., & Assimakopoulos, V. (2020). The M4 Competition: 100,000 time series and 61 forecasting methods. International Journal of Forecasting, 36(1), 54–74. doi.org/10.1016/j.ijforecast.2019.04.014

Merveille Aganze Sami
Conseillère MEL & Gestion de Bases de Données. Plus de 9 ans d'expérience en suivi-évaluation, SIG et digitalisation auprès d'organisations internationales (GIZ, Enabel) en RD Congo.
Un tableau de bord prédictif à construire ?
Prendre contact